La conversion dirhams en euros repose sur un écart structurel entre le taux interbancaire (mid-market rate) et le taux réellement appliqué par l’intermédiaire. Cet écart, la marge de change, varie de quelques centièmes de point sur les meilleures applications à plusieurs pourcents dans les circuits physiques. Nous analysons ici les trois canaux principaux pour convertir des MAD en EUR, en détaillant les mécanismes de coût que les comparatifs habituels ne quantifient pas.
Spread réel et frais cachés : anatomie du coût d’une conversion MAD/EUR
Le taux affiché par un bureau de change ou une banque n’est jamais le taux du marché. La différence entre le cours acheteur (bid) et le cours vendeur (ask) constitue le spread, qui représente la rémunération de l’intermédiaire. Sur la paire MAD/EUR, ce spread est structurellement plus large que sur les paires majeures (EUR/USD, EUR/GBP), parce que le dirham marocain est une devise à convertibilité partielle, administrée par Bank Al-Maghrib.
Un bureau de change physique actualise son taux au mieux une fois par jour. L’écart avec le taux interbancaire en temps réel peut donc se creuser au fil de la journée, sans que le client s’en aperçoive.
Les applications spécialisées (Wise, Revolut) affichent généralement un taux plus proche du mid-market, mais ajoutent des frais fixes ou un pourcentage par transaction. Le coût total se calcule en additionnant spread et frais de service, jamais en regardant le taux seul. Une commission annoncée à zéro ne signifie rien si le taux appliqué intègre une marge de plusieurs pourcents.
Plafond légal de sortie des dirhams : contrainte réglementaire sur le change en espèces
La stratégie consistant à accumuler du cash en dirhams puis à tout reconvertir en euros se heurte à une limite réglementaire stricte. Le Maroc plafonne le transport de dirhams à 2 000 MAD en billets par voyageur à la sortie du territoire. Le solde doit être reconverti en devise avant le départ, sous le contrôle de l’Office des Changes.
Cette contrainte rend le circuit « tout espèces » non viable au-delà de petits montants. Pour les sommes significatives, il faut passer par un virement bancaire international ou une application de transfert. Nous observons que beaucoup de voyageurs découvrent cette règle au moment de quitter le pays, ce qui les oblige à reconvertir dans l’urgence, souvent à un taux défavorable, à l’aéroport.
Nouvelle Instruction Générale des Opérations de Change 2026
L’Office des Changes a publié une nouvelle IGOC, applicable depuis le 1er janvier 2026. Elle impose que les devises non utilisées soient cédées sous 30 jours après le retour ou l’annulation du voyage. Pour un non-résident alimentant un compte en devise au Maroc, cette disposition limite la possibilité de conserver longtemps des dirhams dans l’attente d’un meilleur taux.
Banques françaises et marocaines : coût réel d’un virement de change MAD vers EUR
Les banques traditionnelles, côté français comme marocain, appliquent deux couches de frais sur un virement international avec conversion. La première est la marge sur le taux de change, généralement plus élevée que celle des applications en ligne. La seconde regroupe les frais fixes de virement (frais d’émission côté expéditeur, frais de réception côté bénéficiaire, et éventuels frais de correspondant bancaire SWIFT).
Le cumul de ces deux couches rend le coût total opaque. Un relevé bancaire affiche rarement le taux de change appliqué de façon lisible, ce qui empêche de reconstituer la marge prélevée.
- Les banques marocaines (Attijariwafa Bank, Banque Populaire, Crédit du Maroc) proposent des guichets de change en agence, mais leur taux intègre une marge fixée par la banque, souvent supérieure à celle des bureaux de change concurrentiels en ville.
- Les banques françaises facturent en plus des commissions de change et de transfert international, qui peuvent rendre l’opération significativement plus coûteuse qu’une application spécialisée.
- Le délai de crédit sur un virement SWIFT MAD/EUR est de un à trois jours ouvrés, contre un crédit quasi instantané sur les applications de transfert pour les montants courants.
Applications de transfert et cartes multi-devises : comparaison opérationnelle
Les applications comme Wise ou Revolut fonctionnent sur un modèle différent. Elles affichent le taux mid-market (ou très proche) et facturent un frais explicite, fixe ou proportionnel, visible avant validation. Cette transparence permet de comparer directement le coût réel.
Wise convertit au taux interbancaire et ajoute un pourcentage variable selon la paire de devises et le mode de paiement. Revolut propose un compte multi-devises prenant en charge le MAD, avec un taux de change qui se dégrade en dehors des heures de marché et les week-ends (majoration appliquée automatiquement).
Points de vigilance sur les cartes multi-devises au Maroc
Le choix de la devise de débit au terminal de paiement détermine le coût final. Au Maroc, beaucoup de commerçants proposent le paiement en euros via la conversion dynamique (DCC). Ce mécanisme applique un taux fixé par le commerçant ou son prestataire, nettement moins favorable que le taux de l’application. Nous recommandons de toujours refuser la conversion au terminal et de payer en dirhams, en laissant l’application gérer la conversion.
- Sur un retrait DAB au Maroc avec une carte Wise ou Revolut, vérifier si un plafond de retrait gratuit s’applique (au-delà, des frais fixes par opération sont facturés).
- Certains distributeurs marocains imposent leur propre conversion en euros : refuser systématiquement et choisir le débit en MAD.
- Les transferts sortants depuis un compte marocain vers un compte européen restent soumis à la réglementation de l’Office des Changes, même via une application.
Bureaux de change au Maroc : écarts de taux entre aéroport et centre-ville
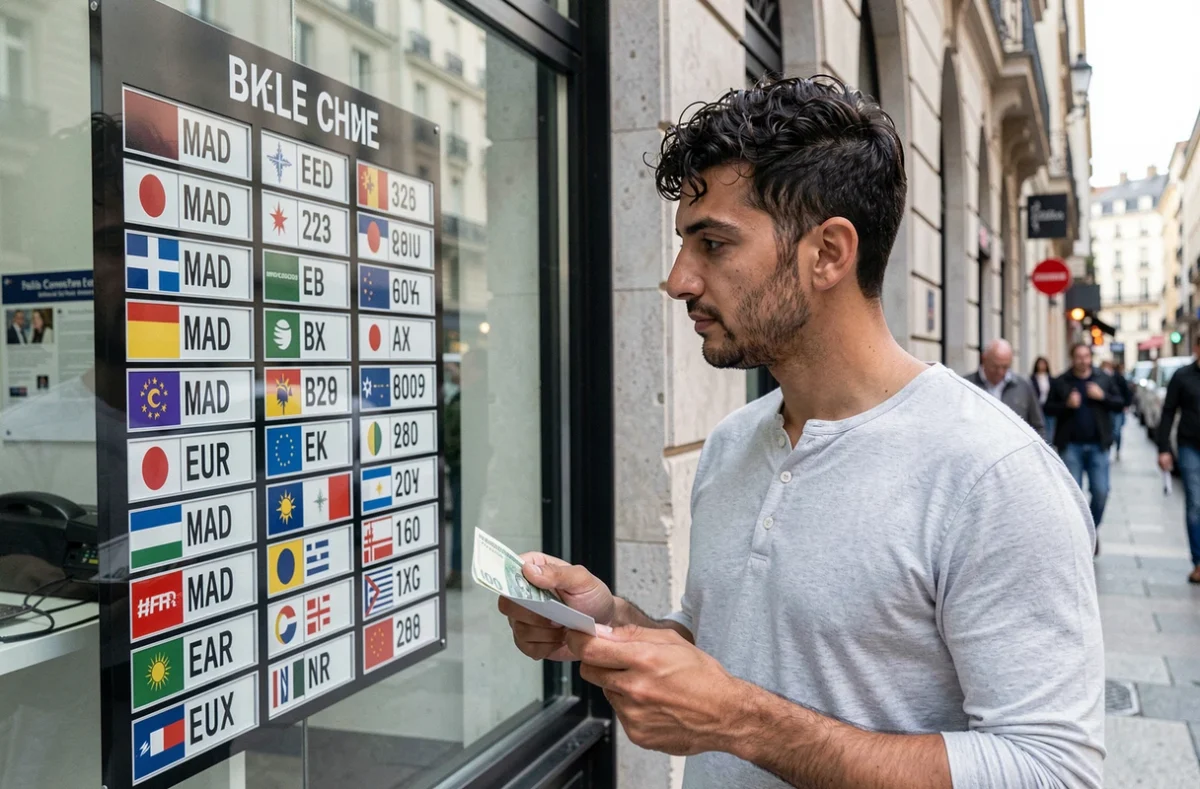
Les bureaux de change dans les aéroports marocains (Casablanca Mohammed V, Marrakech Ménara) affichent des taux sensiblement moins avantageux que ceux situés en centre-ville. L’écart s’explique par le loyer élevé des emplacements aéroportuaires et l’absence de concurrence directe dans la zone d’embarquement.
En ville, la densité de bureaux de change dans les zones touristiques (médina de Marrakech, quartier Habous à Casablanca) crée une pression concurrentielle qui resserre les spreads. Comparer le taux affiché à celui de l’application XE en temps réel reste le meilleur réflexe avant toute opération. Un écart supérieur à quelques pourcents avec le taux interbancaire signale une marge excessive.
Le dirham marocain étant une devise à convertibilité partielle, la flexibilité dont disposent les bureaux de change reste encadrée par Bank Al-Maghrib. Les taux ne fluctuent donc pas librement comme sur le marché des changes, ce qui limite les écarts extrêmes mais n’élimine pas les marges abusives sur les petits montants.
La conversion MAD/EUR adaptée combine généralement une carte multi-devises pour les paiements courants et les retraits, un bureau de change en centre-ville pour les besoins ponctuels en espèces, et un virement via application spécialisée pour les montants plus élevés. Le canal bancaire traditionnel reste le moins compétitif sur cette paire de devises, tant en coût qu’en transparence.